Hai assegnato un’auto aziendale a un dipendente? Dal 2026 il fringe benefit potrebbe aumentare, anche per i veicoli già in uso. Ecco cosa cambia e quali controlli devono effettuare le aziende.
Il Decreto correttivo Omnibus (D.Lgs. n. 148/2026) introduce importanti novità nella tassazione delle auto aziendali concesse ai dipendenti in uso promiscuo, cioè utilizzate sia per lavoro sia per esigenze personali.
Le modifiche riguardano soprattutto due aspetti: l’anzianità del veicolo e la presenza di optional non compresi nelle tabelle ACI.
Le nuove disposizioni producono effetti dal 1° gennaio 2026. Per le aziende diventa quindi importante verificare il corretto calcolo del fringe benefit in busta paga.
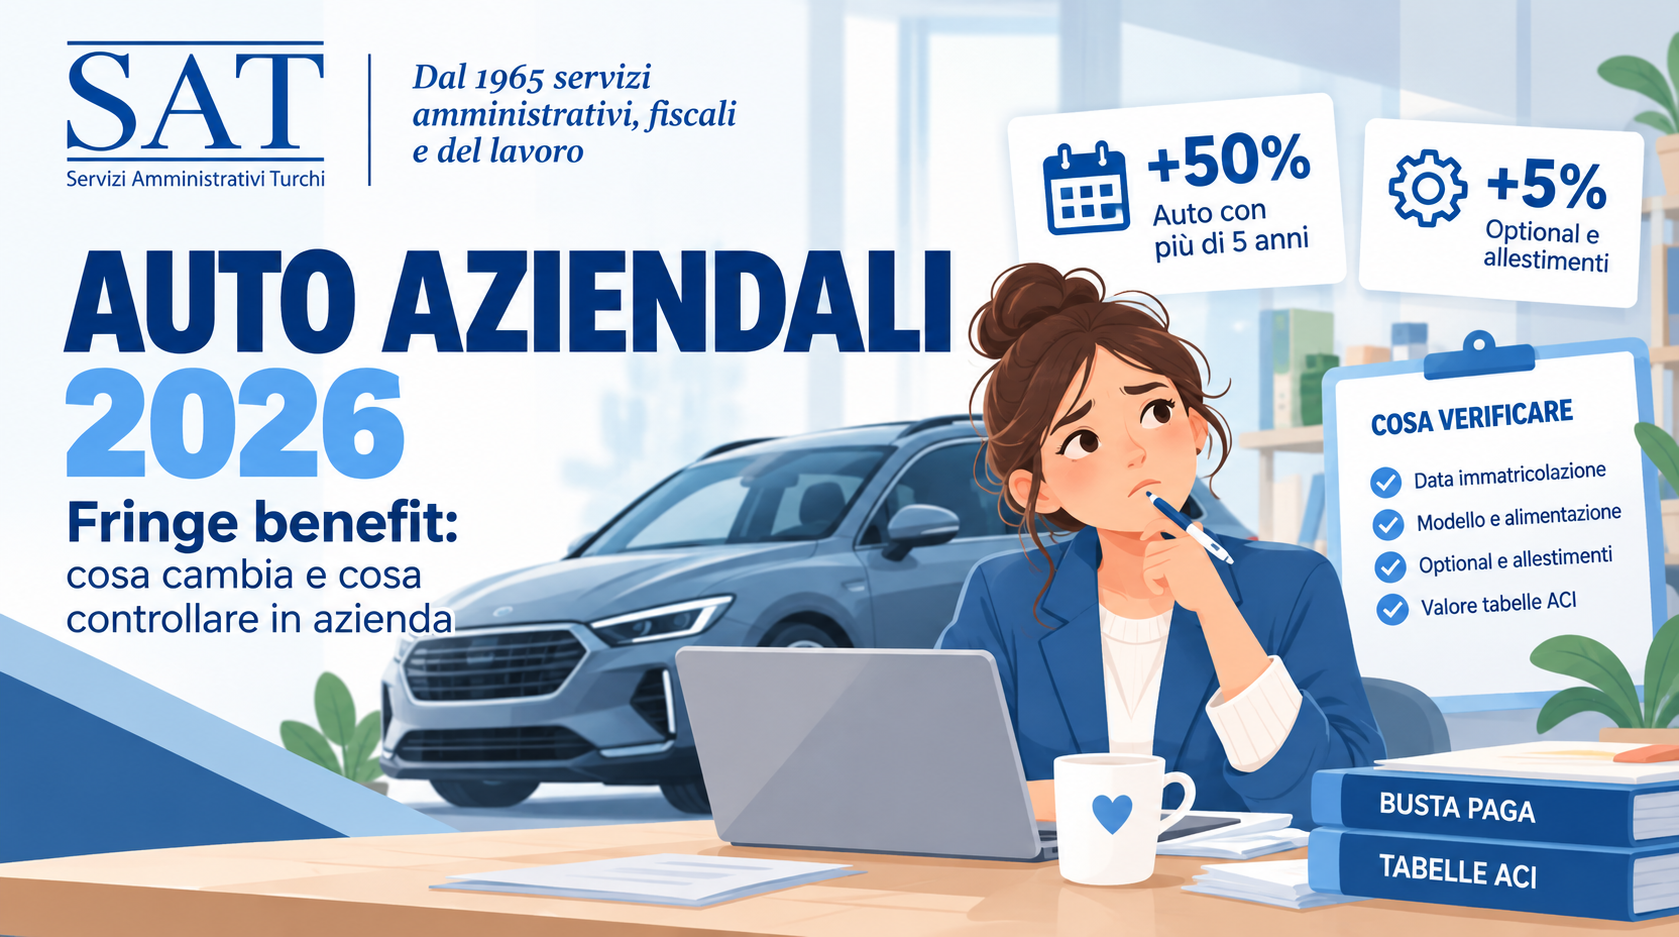
1. Auto aziendali con più di 5 anni: fringe benefit maggiorato del 50%
Una delle principali novità riguarda l’età dell’autovettura.
Dal 2026, il valore del fringe benefit viene aumentato del 50% a partire dal 1° gennaio dell’anno successivo al quinto anno dalla prima immatricolazione.
Esempio pratico
Un’auto immatricolata nel 2020, con un fringe benefit annuo di € 2.000 prima della maggiorazione, dal 1° gennaio 2026 potrebbe avere un valore di € 3.000.
L’aumento riguarda il valore imponibile del benefit, non direttamente l’imposta dovuta dal dipendente.
Attenzione: conta la data della prima immatricolazione, non quella di acquisto, noleggio o assegnazione dell’auto.
2. Optional e allestimenti: possibile aumento del 5%
Un’altra novità riguarda gli accessori e gli allestimenti aggiuntivi.
Se il veicolo dispone di optional non già valorizzati nelle tabelle ACI e non acquistati direttamente dal dipendente, il fringe benefit viene maggiorato forfettariamente del 5%.
La maggiorazione non si applica agli optional già compresi nel modello valorizzato dalle tabelle ACI o acquistati direttamente dal lavoratore.
Anche per questo motivo è importante controllare le caratteristiche effettive dei veicoli assegnati.
3. Auto elettriche, ibride plug-in e tradizionali: quali percentuali si applicano?
Per i veicoli soggetti al nuovo regime di determinazione del fringe benefit, le percentuali sono:
- 10% per le auto esclusivamente elettriche;
- 20% per le auto ibride plug-in;
- 50% per le auto con altre alimentazioni, comprese benzina, diesel e ibride non plug-in.
Le percentuali si applicano al costo convenzionale corrispondente a 15.000 chilometri annui, determinato sulla base delle tabelle ACI.
Non tutte le auto aziendali, però, seguono le stesse regole. Per alcuni veicoli assegnati negli anni precedenti continuano ad applicarsi specifiche disposizioni transitorie.
4. Cosa devono controllare le aziende?
Le nuove regole rendono opportuno un controllo delle autovetture concesse in uso promiscuo ai dipendenti.
In particolare, occorre verificare:
- La data della prima immatricolazione del veicolo.
- Il modello e la tipologia di alimentazione.
- La data dell’ordine e dell’assegnazione.
- L’eventuale presenza di optional e allestimenti.
- Il corretto valore risultante dalle tabelle ACI.
- Il regime fiscale applicabile alla singola assegnazione.
5. Buste paga 2026: potrebbe essere necessario un ricalcolo?
Sì. Le nuove disposizioni hanno effetto dal 1° gennaio 2026, anche se il decreto è entrato in vigore successivamente.
Le aziende potrebbero quindi dover verificare i fringe benefit già contabilizzati nei cedolini dei mesi precedenti e valutare eventuali conguagli.
Questo non significa che tutte le auto aziendali subiranno automaticamente un aumento, ma che è importante verificare ogni singola posizione.
In sintesi: cosa cambia dal 2026?
Auto aziendale con più di 5 anni? Il fringe benefit potrebbe aumentare del 50%.
Optional non compresi nelle tabelle ACI? Potrebbe applicarsi una maggiorazione del 5%.
Auto già assegnata a un dipendente? Potrebbe essere necessario verificare il valore utilizzato nelle buste paga del 2026.
Hai verificato il fringe benefit delle auto aziendali?
Una corretta gestione delle auto concesse ai dipendenti permette di evitare errori nella determinazione dei valori imponibili e nei conseguenti adempimenti fiscali e contributivi.
Lo Studio Turchi è a disposizione delle aziende per verificare la corretta applicazione delle nuove disposizioni e fornire assistenza nella gestione dei fringe benefit. Non esitare a contattarci!